Податки та реальний прибуток від нерухомості: з чого почати розрахунок
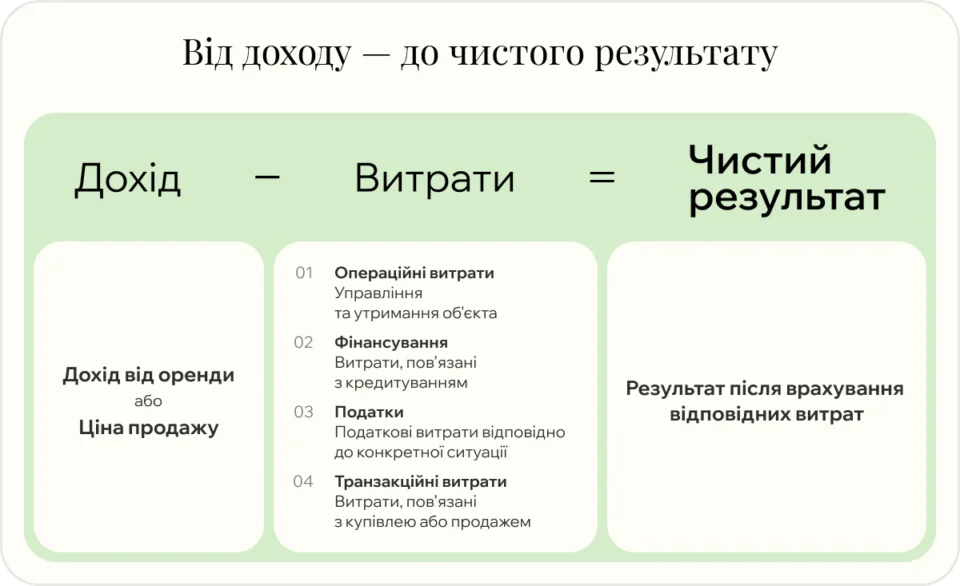
Реальний прибуток від інвестицій у нерухомість — це не лише орендна плата чи зростання вартості об’єкта, а сума, що залишається після вирахування всіх витрат, податків і зборів. Для польських інвесторів, які купують нерухомість за кордоном, це означає аналіз як правил країни, де розташований об’єкт, так і власного податкового резидентства.
Валова дохідність показує співвідношення доходу від оренди до ціни придбання. Чиста дохідність враховує витрати на утримання, управління, ремонт і податки. Грошовий потік після оподаткування, своєю чергою, відповідає на найбільш практичне запитання: скільки коштів фактично залишається інвестору після сплати поточних зобов’язань і витрат на фінансування.
У разі продажу розрахунок також включає витрати на вході, витрати на виході та податок на приріст капіталу. Без цих позицій навіть привабливий на перший погляд проєкт може давати нижчий чистий результат, ніж це випливає з пропозиції оренди.
MAG World Properties допомагає структурувати витрати на купівлю та дані проєктів у різних країнах, але індивідуальний податковий розрахунок завжди потребує підтвердження у кваліфікованого консультанта, який знає відповідну юрисдикцію та ситуацію інвестора.
Запишіться на консультацію. Точні податки, збори та умови необхідно підтвердити для конкретної країни, міста, форми власності та мети придбання.
Оподаткування оренди: яка модель розрахунку впливає на дохід власника
Оподаткування оренди залежить, зокрема, від країни розташування нерухомості, статусу власника, виду оренди та місцевих правил обліку витрат. Важливо розрізняти податок із доходу та податок на прибуток від оренди.
Податок на оренду за кордоном не слід оцінювати виключно за номінальною ставкою. Не менш важливо, чи можна віднімати витрати та які саме.
Податок із доходу та податок на прибуток від оренди
Податок із доходу розраховується з усієї суми отриманої орендної плати, без урахування частини витрат власника. Податок на прибуток, натомість, нараховується після вирахування витрат, які місцеве законодавство визнає пов’язаними з орендою.
Наприклад, за річної орендної плати 20 000 євро та операційних витрат у розмірі 6 000 євро модель, заснована на доході, може передбачати оподаткування всієї суми 20 000 євро. У моделі оподаткування прибутку базою може бути 14 000 євро, якщо витрати є допустимими та належним чином документально підтвердженими.
Отже, нижча ставка податку з доходу не завжди є вигіднішою. Для нерухомості з дорогим управлінням, ремонтами або кредитом модель оподаткування прибутку може краще відображати фактичний результат власника.
Які витрати на оренду можуть зменшити базу оподаткування
Залежно від країни та форми власності, до податкових витрат можуть належати витрати на управління орендою, ремонт, меблювання й обладнання, страхування, бухгалтерське обслуговування або платежі ОСББ чи керуючій компанії, які сплачує власник. У деяких системах також можуть мати значення відсотки за фінансуванням інвестиції.
Кожну витрату варто документувати рахунком-фактурою, договором і підтвердженням оплати. Також потрібно відокремлювати витрати на приватне користування нерухомістю від витрат, пов’язаних з орендною діяльністю. Те, що витрата була обґрунтованою з погляду бізнесу, не означає автоматично, що її можна буде відняти для цілей оподаткування.
Податки та збори поза орендною платою: купівля, володіння й фінансування
Витрати на купівлю нерухомості за кордоном починаються ще до отримання ключів. Окрім ціни об’єкта, вони можуть включати податок або збір за перехід права власності, нотаріальні та реєстраційні витрати, юридичний супровід, а також адміністративні збори, пов’язані з придбанням.
Після купівлі виникають регулярні витрати: податок на нерухомість, місцеві збори, страхування, витрати на ОСББ або керуючу компанію, комунальні послуги, закріплені за власником, а також резерв на обслуговування і ремонт. Їхні назви, строки сплати та спосіб нарахування відрізняються в Іспанії, Об’єднаних Арабських Еміратах, Греції, Туреччині та на інших ринках, з якими працює MAG World Properties.
Фінансування інвестиції також потребує окремого аналізу. Платіж за кредитом не завжди є податковою витратою в повному обсязі, а можливість врахування відсотків залежить від місцевих правил. У разі купівлі в іноземній валюті також слід враховувати валютний ризик, особливо коли дохід від оренди, фінансування та податки розраховуються в різних валютах.
Перед підписанням договору резервування варто відокремити:
- одноразові витрати: ціна, податки та збори при купівлі, юрист, реєстрація;
- річні витрати: податок на нерухомість, страхування, управління та утримання;
- змінні витрати: ремонт, простої без орендарів, обладнання, курсові різниці;
- витрати на фінансування: відсотки, банківські комісії, комісії за конвертацію валюти;
- витрати на виході: комісія за продаж, документи, податок при продажу нерухомості.
Продаж нерухомості та податок на приріст капіталу
Податок при продажу нерухомості зазвичай стосується отриманого прибутку, але порядок його розрахунку визначається на місцевому рівні. Значення мають ціна придбання, документально підтверджені вкладення, строк володіння, транзакційні витрати та можливі пільги, доступні в конкретній країні.
Момент продажу може змінити чистий результат інвестиції. Не слід припускати, що правила, відомі з Польщі, діятимуть так само під час продажу нерухомості за кордоном.
Як визначити базу оподаткування при продажу
Базу оподаткування найчастіше визначають шляхом порівняння ціни продажу з вартістю придбання, збільшеною на кваліфіковані витрати. До розрахунку можуть входити витрати на купівлю, транзакційні збори, комісія за продаж і документально підтверджені модернізації, що підвищують вартість об’єкта.
Звичайне поточне утримання, наприклад дрібний ремонт чи експлуатаційні рахунки, не завжди розглядається так само, як модернізація. Тому з дня купівлі варто архівувати нотаріальні акти, договори, рахунки-фактури, підтвердження переказів і документацію щодо виконаних робіт.
Перед запланованим продажем необхідно підтвердити місцеві правила у податкового консультанта, а не ґрунтувати рішення на загальній інформації з інтернету.
Податкове резидентство та угоди про уникнення подвійного оподаткування
Податкове резидентство визначає державу, у якій інвестор, як правило, декларує свої світові доходи. Дохід від оренди або прибуток від продажу закордонної нерухомості може оподатковуватися в країні розташування об’єкта й водночас вимагати декларування в країні податкового резидентства інвестора.
Угоди про уникнення подвійного оподаткування покликані обмежити ситуації, коли той самий дохід фактично оподатковується двічі. Однак це не означає автоматичної відсутності обов’язків щодо подання декларацій у Польщі. Метод розрахунку залежить від конкретної угоди та виду доходу.
Як розрахувати прибуток після сплати податків до купівлі
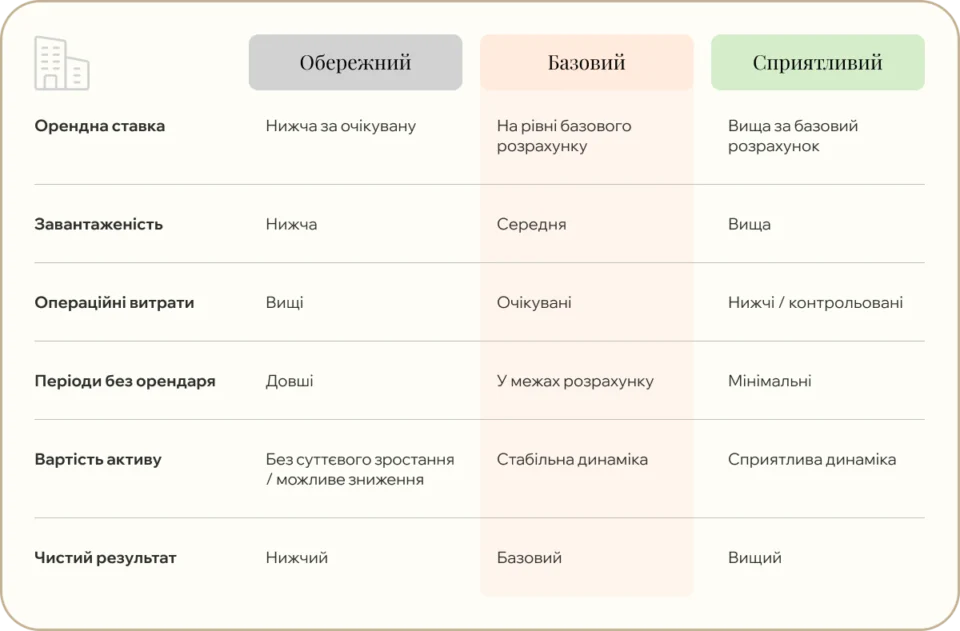
Розрахунок прибутку від нерухомості має ґрунтуватися на трьох сценаріях: обережному, базовому та сприятливому. Він не призначений для обіцянок прибутковості, а для порівняння інвестицій за різних припущень щодо оренди, простоїв, витрат і продажу.
Підтверджені дані, такі як ціна придбання або платежі, зазначені в документації проєкту, слід чітко відокремлювати від припущень, наприклад майбутнього рівня орендної плати чи валютного курсу.
Позиції, які мають бути включені до чистого розрахунку
Спочатку внесіть запланований дохід від оренди, а потім відніміть простої, знижки та періоди без орендаря. Наступний етап — витрати на управління, утримання, страхування, фінансування, податки та резерв на ремонт.
|
Позиція |
Припущення |
Річні витрати |
Вплив на чистий результат |
|
Дохід від оренди |
запланована орендна плата |
– |
збільшує результат |
|
Простої та знижки |
обережне припущення |
змінні |
зменшує результат |
|
Управління та утримання |
договір або оцінка |
постійні/змінні |
зменшує результат |
|
Фінансування інвестиції |
відсотки та збори |
змінні |
зменшує результат |
|
Податки та місцеві збори |
відповідно до юрисдикції |
постійні/змінні |
зменшує результат |
|
Резерв на ремонт |
власне припущення |
змінні |
зменшує результат |
Витрати на купівлю та продаж слід розподілити на весь запланований строк інвестиції. Їх ігнорування часто завищує дохідність інвестиції в нерухомість.
Амортизація, реінвестування та межі законної оптимізації
Амортизація — це податковий облік зносу активу з часом. У деяких системах вона може зменшувати базу оподаткування прибутку від оренди, але правила залежать від країни, виду нерухомості та статусу власника.
Реінвестування прибутку від продажу в наступну нерухомість є рішенням щодо розподілу капіталу, а не автоматичним звільненням від податку. Можливі пільги, відстрочення або особливі умови потрібно перевірити до здійснення угоди, а не після її завершення.
Законна податкова оптимізація нерухомості полягає у використанні передбачених законом механізмів, повному документуванні та своєчасному поданні декларацій. Фіктивні дії або дії, що не відповідають фактичному перебігу угоди, можуть створити податкові та юридичні ризики.
Що перевірити перед купівлею нерухомості за кордоном і коли консультуватися щодо податків
Перед купівлею нерухомості за кордоном варто зібрати інформацію в одному розрахунку, замість того щоб аналізувати ціну, оренду та податки окремо. Особливо важливими є: форма власності, повна вартість купівлі, правила оренди, річні витрати, оподаткування продажу та обов’язки, що випливають із податкового резидентства.
Практичний перелік запитань перед резервуванням має включати:
- Які податки та збори потрібно сплатити під час купівлі?
- Які витрати на утримання нерухомості власник несе щороку?
- Як оподатковується короткострокова та довгострокова оренда?
- Чи дозволяє місцеве законодавство враховувати витрати на управління, ремонт або фінансування?
- Як оподатковується приріст капіталу при продажу?
- Які декларації потрібно подати в країні розташування нерухомості та в Польщі?
- Які дані підтверджені в документах проєкту, а які залишаються прогнозом?
MAG World Properties підтримує клієнтів у виборі країни, міста та проєкту на первинному ринку, а також в організації процесу купівлі за участю місцевих юристів. Послуги агентства оплачуються забудовниками, тому інвестор не сплачує комісію за підтримку MAG World Properties. Однак податкове консультування щодо нерухомості та індивідуальний розрахунок має підтвердити ліцензований податковий консультант, який знає обидві системи.
Найбезпечнішим наступним кроком є інвестиційна консультація щодо конкретної локації та мети купівлі. Вона дає змогу порівняти не лише ціни проєктів, а й загальну вартість володіння та податкові наслідки оренди й майбутнього продажу.
*Матеріал має інформаційний характер і не є індивідуальною податковою, юридичною чи інвестиційною консультацією. Законодавство та практика органів можуть змінюватися, тому перед ухваленням рішення необхідно підтвердити актуальні умови в офіційних джерелах і в уповноважених фахівців.*
Найчастіші запитання
Податок на оренду розраховується з доходу чи з прибутку?
Це залежить від країни та доступної моделі розрахунку. Податок може нараховуватися з усієї орендної плати або з прибутку після врахування допустимих витрат.
Які витрати можна врахувати при продажу нерухомості?
Найчастіше значення мають ціна придбання, транзакційні витрати та документально підтверджені вкладення. Перелік витрат, які визнаються для цілей оподаткування, залежить від місцевого законодавства.
Чи реінвестування коштів від продажу нерухомості усуває податок?
Ні, реінвестування не усуває податок автоматично. Можливі пільги або відстрочення діють лише за умови виконання вимог конкретної податкової системи.
Чи амортизація завжди зменшує податок на інвестиційну нерухомість?
Ні, амортизація не завжди доступна та не всюди розраховується однаково. Правила залежать від країни, виду нерухомості та податкового статусу власника.
Коли варто проконсультуватися щодо інвестиції з податковим консультантом?
Найкраще — перед підписанням договору резервування або договору купівлі. Консультація особливо потрібна у випадках оренди, фінансування, продажу та декларування доходів більш ніж в одній країні.