

Rynek pierwotny czy wtórny: od czego zacząć decyzję
Rynek pierwotny to pierwszy zakup lokalu od dewelopera, a rynek wtórny oznacza zakup od obecnego właściciela. Lepsza opcja zależy nie od samej ceny, lecz od celu, terminu, budżetu i poziomu ryzyka, który są Państwo gotowi zaakceptować.
Ten poradnik jest dla osób z Polski i innych krajów UE, które rozważają zakup mieszkania za granicą na własne potrzeby, jako drugi dom, pod wynajem albo element ochrony kapitału. Jeśli pytają Państwo, jakie mieszkanie kupić, warto zacząć od określenia planowanego sposobu użytkowania oraz horyzontu inwestycji.
Nowe mieszkanie może lepiej pasować do osoby szukającej współczesnego standardu i projektu realizowanego z myślą o najmie. Mieszkanie używane bywa właściwym wyborem, gdy priorytetem jest konkretna, ukształtowana lokalizacja i szybkie przejęcie lokalu. Przy zakupie mieszkania za granicą zasady własności, podatki, forma umowy i zabezpieczenie płatności zawsze wymagają sprawdzenia w wybranej jurysdykcji.
MAG World Properties koncentruje się na nieruchomościach z rynku pierwotnego od zweryfikowanych deweloperów. Pomagamy porównać je z alternatywami w sposób dopasowany do celu klienta, a nie według jednego uniwersalnego schematu.
Rynek pierwotny a wtórny - najważniejsze różnice
Różnice między rynkiem pierwotnym i wtórnym najlepiej oceniać na poziomie konkretnego miasta, dzielnicy i kraju. Nowy apartament w rozwijającej się części miasta może wymagać oczekiwania na odbiór, podczas gdy mieszkanie nowe a używane w tej samej centralnej lokalizacji będzie miało zupełnie inny profil kosztów i dostępności.
|
Kryterium |
Rynek pierwotny |
Rynek wtórny |
|
Sprzedający |
Deweloper lub podmiot realizujący projekt |
Obecny właściciel |
|
Stan lokalu |
Od stanu deweloperskiego do gotowego apartamentu |
Faktyczny stan widoczny podczas oględzin |
|
Termin objęcia |
Natychmiast lub po zakończeniu budowy |
Często szybciej, zależnie od umowy |
|
Personalizacja |
Zwykle większa przed odbiorem |
Ograniczona, wymaga remontu |
|
Ryzyka do weryfikacji |
Harmonogram, jakość projektu, zabezpieczenie wpłat |
Stan techniczny, tytuł własności, obciążenia |
|
Lokalizacja |
Często nowe dzielnice i kompleksy |
Nierzadko dojrzałe, dobrze znane otoczenie |
Co oznacza rynek pierwotny
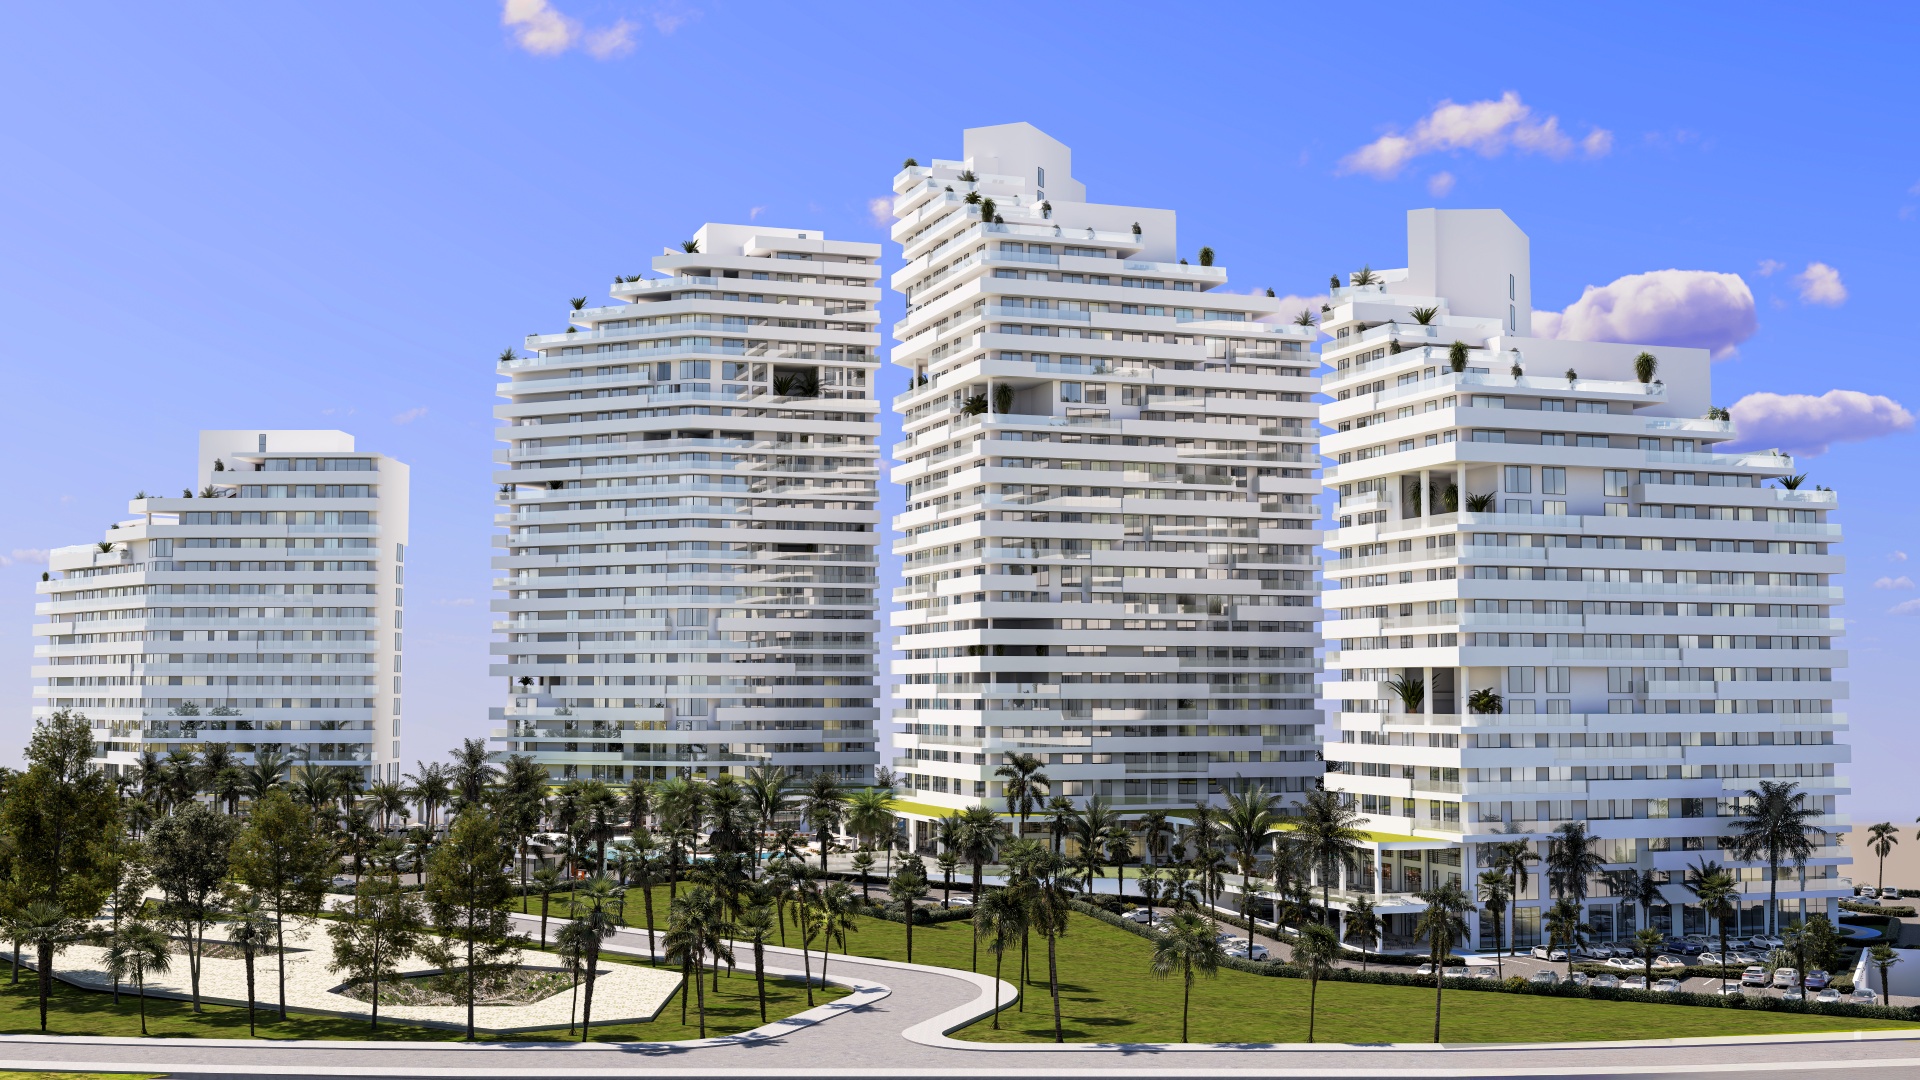
Rynek pierwotny oznacza pierwszy zakup lokalu od dewelopera. Może dotyczyć gotowego apartamentu, lokalu oddawanego w stanie deweloperskim lub nieruchomości kupowanej jeszcze na etapie budowy.
Stan deweloperski nie zawsze znaczy to samo. Zwykle lokal ma wykonane podstawowe instalacje i przygotowane ściany oraz podłogi, ale zakres wyposażenia, klimatyzacji, kuchni czy łazienek zależy od projektu i kraju. Dla kupującego kluczowy jest harmonogram: określa, kiedy można odebrać lokal, rozpocząć wykończenie i ewentualnie wprowadzić go na rynek najmu.
Co oznacza rynek wtórny
Rynek wtórny to zakup nieruchomości od jej obecnego właściciela, niezależnie od wieku budynku. Może to być zarówno starszy lokal, jak i relatywnie nowy apartament odsprzedawany po krótkim okresie użytkowania.
Atutem jest możliwość obejrzenia realnego mieszkania, widoku, części wspólnych i najbliższego otoczenia. Przed transakcją trzeba jednak osobno zbadać stan techniczny, historię własności, ewentualne obciążenia oraz koszty modernizacji. Sama data budowy nie mówi jeszcze, czy lokal jest dobrym wyborem.
Zalety i ograniczenia zakupu od dewelopera
Zalety mieszkań z rynku pierwotnego obejmują nowe instalacje, aktualne rozwiązania energetyczne, udogodnienia w budynku oraz możliwość wyboru układu lub standardu wykończenia. W projektach wakacyjnych i inwestycyjnych znaczenie mogą mieć recepcja, basen, parking, zarządzanie najmem lub infrastruktura rekreacyjna, o ile są rzeczywiście przewidziane w dokumentacji projektu.
Zakup mieszkania od dewelopera sprawdza się szczególnie przy dłuższym horyzoncie: dla osób planujących drugi dom, przeprowadzkę w przyszłości albo najem po oddaniu projektu. Nowe mieszkanie za granicą nie jest jednak automatycznie lepszą inwestycją. Należy uwzględnić ryzyko opóźnienia, zakres prac po odbiorze oraz jakość wykonania.
Co zweryfikować u dewelopera i w projekcie
Due diligence, czyli staranna weryfikacja przed zakupem, powinno objąć doświadczenie dewelopera, status gruntu, pozwolenia, harmonogram oraz standard części wspólnych. Warto sprawdzić model płatności, warunki odstąpienia od umowy i dokumenty dotyczące ochrony wpłat.
Mechanizmy takie jak rachunek powierniczy, escrow lub fundusz gwarancyjny nie działają identycznie w każdym kraju. MAG World Properties selekcjonuje projekty deweloperów z co najmniej pięcioletnim doświadczeniem i deklarowanymi gwarancjami bankowymi, jednak lokalny prawnik powinien niezależnie potwierdzić dokumenty konkretnej transakcji.
Jak ocenić termin odbioru i koszty wykończenia
Gotowy lokal pozwala szybciej zaplanować użytkowanie, ale zakup w budowie może rozłożyć płatności zgodnie z harmonogramem projektu. Termin odbioru warto traktować jako element planu, a nie pewną datę przychodu z najmu.
Do ceny ofertowej trzeba doliczyć wykończenie, meble, wyposażenie, opłaty wspólnotowe, ubezpieczenie oraz okres bez przychodów przed oddaniem mieszkania do użytkowania. Całkowity budżet powinien obejmować również rezerwę na zmiany kursów walut i koszty, które ujawnią się w lokalnej dokumentacji.
Zalety i ryzyka mieszkania z rynku wtórnego
Zalety mieszkań z rynku wtórnego to możliwość zobaczenia dokładnie tego, co jest kupowane, oraz często szybsze przekazanie kluczy. Kupujący może ocenić hałas, nasłonecznienie, sąsiedztwo, stan budynku i realną drogę do plaży, centrum czy transportu, zamiast opierać się na planach.
Mieszkanie z rynku wtórnego może też dawać przestrzeń do negocjacji ceny lub warunków wydania. Z drugiej strony zakup używanego mieszkania wymaga dokładniejszej oceny instalacji, zużycia elementów wykończenia, kosztów eksploatacji oraz zobowiązań związanych z lokalem. Dobra lokalizacja nie usuwa obowiązku sprawdzenia dokumentów.
Stan techniczny, energia i koszty użytkowania
Przed zakupem należy przeprowadzić oględziny techniczne. Warto sprawdzić instalację elektryczną i wodną, klimatyzację lub ogrzewanie, stolarkę okienną, ślady wilgoci, izolację oraz stan części wspólnych.
Poproście sprzedającego lub zarządcę o rachunki za energię, informacje o opłatach wspólnotowych, protokoły planowanych remontów budynku i dokumentację wykonanych modernizacji. Niższa cena wejścia nie będzie korzystna, jeśli lokal wymaga kosztownego remontu albo generuje wysokie stałe opłaty.
Tytuł własności i dokumenty sprzedającego
Księga wieczysta lub lokalny rejestr nieruchomości służy do potwierdzenia właściciela oraz ujawnienia hipotek, służebności, roszczeń i innych obciążeń. W różnych krajach dostęp do rejestru, zakres wpisów i forma własności mogą znacząco się różnić.
Należy porównać dane sprzedającego z dokumentami własności, sprawdzić podstawę nabycia lokalu, zaległości wobec wspólnoty oraz zasady przeniesienia praw. Niezależny prawnik działający w danej jurysdykcji powinien ocenić komplet dokumentów i projekt umowy. Nie należy podpisywać umowy wyłącznie na podstawie tłumaczenia marketingowego lub zapewnień pośrednika.
Koszty, podatki i finansowanie zakupu mieszkania
Koszty zakupu mieszkania nie kończą się na cenie lokalu. Zależnie od jurysdykcji budżet może obejmować podatki przy zakupie mieszkania lub opłaty transferowe, notariusza, prawnika, rejestrację własności, prowizję, ubezpieczenie, wyposażenie i koszty utrzymania.
Na rynku pierwotnym podatki i opłaty mogą być ujęte w cenie albo rozliczane osobno. Na rynku wtórnym mogą występować inne zasady opodatkowania przeniesienia własności. Nie należy zakładać, że rozwiązanie znane z Polski obowiązuje w Hiszpanii, Zjednoczonych Emiratach Arabskich, Grecji czy innym kraju.
Przygotujcie osobną rezerwę na koszty transakcyjne i pierwsze miesiące użytkowania. Dokładne stawki, dostępność lokali i warunki finansowania wymagają potwierdzenia na dzień transakcji.
Kredyt hipoteczny przy zakupie za granicą
Kredyt hipoteczny dla nierezydenta zależy od kraju, banku oraz sytuacji kupującego. Bank może ocenić dochody, historię finansową, źródło wkładu własnego, walutę zarobków i dokumenty podatkowe.
Finansowanie nieruchomości za granicą wymaga szczególnej uwagi, jeśli dochody są w jednej walucie, a rata kredytu w innej. Ryzyko kursowe oznacza, że zmiana kursu może zwiększyć faktyczny koszt obsługi zobowiązania. Przed podpisaniem umowy warto uzyskać indywidualną analizę od banku i niezależnego doradcy finansowego.
Jak bezpiecznie przejść przez proces zakupu za granicą
Proces zakupu mieszkania za granicą różni się zależnie od kraju, ale uporządkowana kolejność działań ogranicza ryzyko pominięcia istotnego etapu:
- Określcie cel i budżet. Ustalcie, czy lokal ma służyć do zamieszkania, wypoczynku, najmu czy dywersyfikacji kapitału oraz jaki jest pełny budżet wraz z kosztami dodatkowymi.
- Wybierzcie kraj i lokalizację. Oceńcie dostępność lotów, sezonowość, zasady najmu, infrastrukturę i formę własności.
- Porównajcie nieruchomości. Analizujcie standard, termin oddania, lokalizację, plan płatności i potencjalne koszty użytkowania.
- Zweryfikujcie strony i dokumenty. Prawnik powinien sprawdzić tytuł własności lub dokumenty projektu, umowę, obciążenia oraz wymagania formalne.
- Ustalcie rezerwację i płatności. Przed wpłatą należy rozumieć warunki zwrotu środków, terminy oraz sposób zabezpieczenia pieniędzy.
- Podpiszcie umowę i zarejestrujcie własność. Forma podpisu, udział notariusza i rejestracja różnią się między jurysdykcjami.
- Odbierzcie lokal i zaplanujcie zarządzanie. Przy zakupie inwestycyjnym warto ustalić zasady najmu, utrzymania i raportowania kosztów.
Wsparcie eksperta i kolejny krok
Doradca nieruchomości może pomóc przełożyć cel zakupu na wybór kraju, lokalizacji i projektu. Lokalni specjaliści wspierają natomiast przy dokumentach, kontakcie z prawnikiem, bankiem, deweloperem i rejestracją własności.
W MAG World Properties pomagamy klientom analizować kilka dopasowanych jurysdykcji, porównywać zweryfikowane projekty oraz koordynować transakcję z udziałem lokalnych prawników. Usługi agencji są opłacane przez deweloperów, dlatego inwestor nie płaci prowizji. Warto zgłosić się z informacją o budżecie, celu zakupu i preferowanej lokalizacji – to wystarczy, aby rozpocząć uporządkowaną analizę.
Jak wybrać rynek odpowiedni do swojego celu
Rynek pierwotny może być trafniejszy dla kupujących, którzy szukają nowego standardu, udogodnień, możliwości personalizacji i dłuższego horyzontu realizacji. Jest też naturalnym punktem wyjścia dla osób zainteresowanych projektami przedpremierowymi lub zakupem lokalu pod przyszły najem.
Rynek wtórny bywa lepszy, gdy kluczowe są gotowy lokal, konkretna lokalizacja i szybkie użytkowanie. W obu przypadkach inwestycja w mieszkanie wymaga analizy kraju, miasta, modelu własności, całkowitych kosztów oraz strategii wyjścia – czyli tego, co zrobią Państwo z nieruchomością, jeśli zmienią się plany.
Odpowiedź na pytanie „który rynek wybrać” nie brzmi więc „zawsze pierwotny” ani „zawsze wtórny”. Przy zakupie za granicą należy wybrać rynek, który odpowiada Państwa celowi, a następnie niezależnie zweryfikować konkretny lokal i warunki transakcji.
Najczęściej zadawane pytania
Czy mieszkanie z rynku pierwotnego jest zawsze droższe od wtórnego?
Nie, mieszkanie z rynku pierwotnego nie jest zawsze droższe od wtórnego. Cena zależy przede wszystkim od lokalizacji, standardu, etapu realizacji, widoku, infrastruktury i sytuacji na lokalnym rynku.
Nowy lokal może mieć wyższą cenę zakupu, ale wymagać mniej natychmiastowych remontów. Z kolei lokal używany może być tańszy na wejściu, lecz potrzebować modernizacji instalacji, wyposażenia lub części wykończenia. Porównujcie pełny koszt doprowadzenia mieszkania do stanu gotowego do życia albo najmu, a nie tylko cenę za metr kwadratowy.
Jakie dokumenty sprawdzić przed zakupem mieszkania z rynku wtórnego za granicą?
Przed zakupem mieszkania z rynku wtórnego należy sprawdzić dokument potwierdzający własność, wpisy w lokalnym rejestrze, obciążenia oraz umocowanie sprzedającego do zawarcia umowy. W zależności od kraju będzie to księga wieczysta albo inny rejestr nieruchomości.
Warto również uzyskać informacje o hipotekach, służebnościach, sporach, zaległościach wobec wspólnoty, opłatach eksploatacyjnych i planowanych remontach budynku. Niezależny lokalny prawnik powinien zweryfikować dokumenty przed przekazaniem zadatku lub podpisaniem umowy. Zakres badania prawnego zależy od jurysdykcji.
Czy cudzoziemiec może otrzymać kredyt hipoteczny na mieszkanie za granicą?
Tak, cudzoziemiec może otrzymać kredyt hipoteczny za granicą, ale dostępność i warunki finansowania zależą od kraju, banku oraz indywidualnej sytuacji kupującego. Niektóre banki finansują nierezydentów, inne wymagają lokalnej rezydencji, wyższego wkładu własnego albo dodatkowych dokumentów. Bank zwykle analizuje dochody, źródło środków, historię finansową, walutę wynagrodzenia i wartość nieruchomości. Przy kredycie w walucie innej niż waluta dochodów trzeba uwzględnić ryzyko kursowe. Konkretne warunki należy potwierdzić bezpośrednio w banku lub u licencjonowanego doradcy finansowego w kraju zakupu.