

Czy warto inwestować w nieruchomości? Krótka odpowiedź
Tak, inwestowanie w nieruchomości ma sens dla osób, które dysponują kapitałem, przyjmują kilkuletni horyzont i potrafią ocenić pełne koszty zakupu oraz utrzymania. Nie jest jednak automatycznie opłacalne tylko dlatego, że lokal można wynająć albo sprzedać drożej.
Dla prywatnych inwestorów z Polski rozważających zakup w kraju lub za granicą kluczowe są trzy pytania: czy celem jest bieżący dochód, wzrost wartości kapitału, czy własny drugi dom. Każdy z tych celów wymaga innej lokalizacji, budżetu i modelu zarządzania. Rentowność inwestycji powinna wynikać z realnego przepływu pieniędzy, a nie z deklarowanego czynszu lub prognozy wzrostu cen.
Co można zyskać, a co trzeba uwzględnić przed zakupem
Zalety inwestowania w nieruchomości to przede wszystkim materialny charakter aktywa, możliwość czerpania przychodu z najmu oraz dywersyfikacja kapitału poza rachunkiem bankowym czy instrumentami giełdowymi. Dobrze dobrany lokal w miejscu z trwałym popytem ma praktyczne zastosowanie: można go wynająć, sprzedać albo użytkować prywatnie.
Wady inwestowania w nieruchomości są równie konkretne. Zakup wymaga wysokiego kapitału wejściowego, sprzedaż zwykle trwa dłużej niż sprzedaż akcji, a właściciel ponosi koszty remontów, podatków, ubezpieczenia i okresów bez najemcy. Ochrona kapitału nie oznacza braku ryzyka.
Potencjalny dochód i wzrost wartości
Czynsz z najmu to przychód bieżący, a wzrost ceny lokalu to wynik osiągany dopiero przy sprzedaży. Nie należy ich mieszać. Dochód netto z najmu oblicza się po odjęciu pustostanów, podatków, opłat administracyjnych, ubezpieczenia, zarządzania oraz rat kredytu.
Płynność, kapitał i obowiązki właściciela
Nieruchomość nie jest aktywem płynnym. Sprzedaż wymaga przygotowania dokumentów, znalezienia kupującego i przeprowadzenia transakcji. Właściciel odpowiada też za stan lokalu, rozliczenia z najemcą, naprawy, umowy oraz zgodność z przepisami najmu obowiązującymi w danym kraju.
Jakie strategie inwestowania w nieruchomości wybrać?
Najpierw wybiera się strategię, dopiero później konkretny lokal. Inwestor nastawiony na regularne wpływy zwykle szuka nieruchomości pod wynajem w mieście z całorocznym popytem. Osoba budująca kapitał długoterminowo może koncentrować się na nowym projekcie w rozwijającej się lokalizacji. Kupujący drugi dom nad morzem powinien od razu ustalić, ile tygodni w roku chce korzystać z nieruchomości osobiście.
Wynajem długoterminowy i najem okazjonalny
Wynajem długoterminowy daje bardziej przewidywalny rytm rozliczeń i zwykle wymaga mniej częstej obsługi niż najem turystyczny. Najem okazjonalny w Polsce wiąże się z dodatkowymi formalnościami i określonymi zabezpieczeniami stron. Przy zakupie za granicą zasady umów, ochrony najemcy i wypowiedzenia najmu trzeba sprawdzić lokalnie.
House flipping i zakup z potencjałem modernizacji
House flipping polega na zakupie, modernizacji i szybkiej odsprzedaży lokalu. To model dla inwestora, który zna koszty prac, potrafi kontrolować wykonawców i ma rezerwę na opóźnienia. Marża nie jest różnicą między ceną zakupu a ceną sprzedaży – trzeba odjąć remont, finansowanie, podatki, prowizje i koszty utrzymania w czasie prac.
Nieruchomość za granicą jako inwestycja i drugi dom
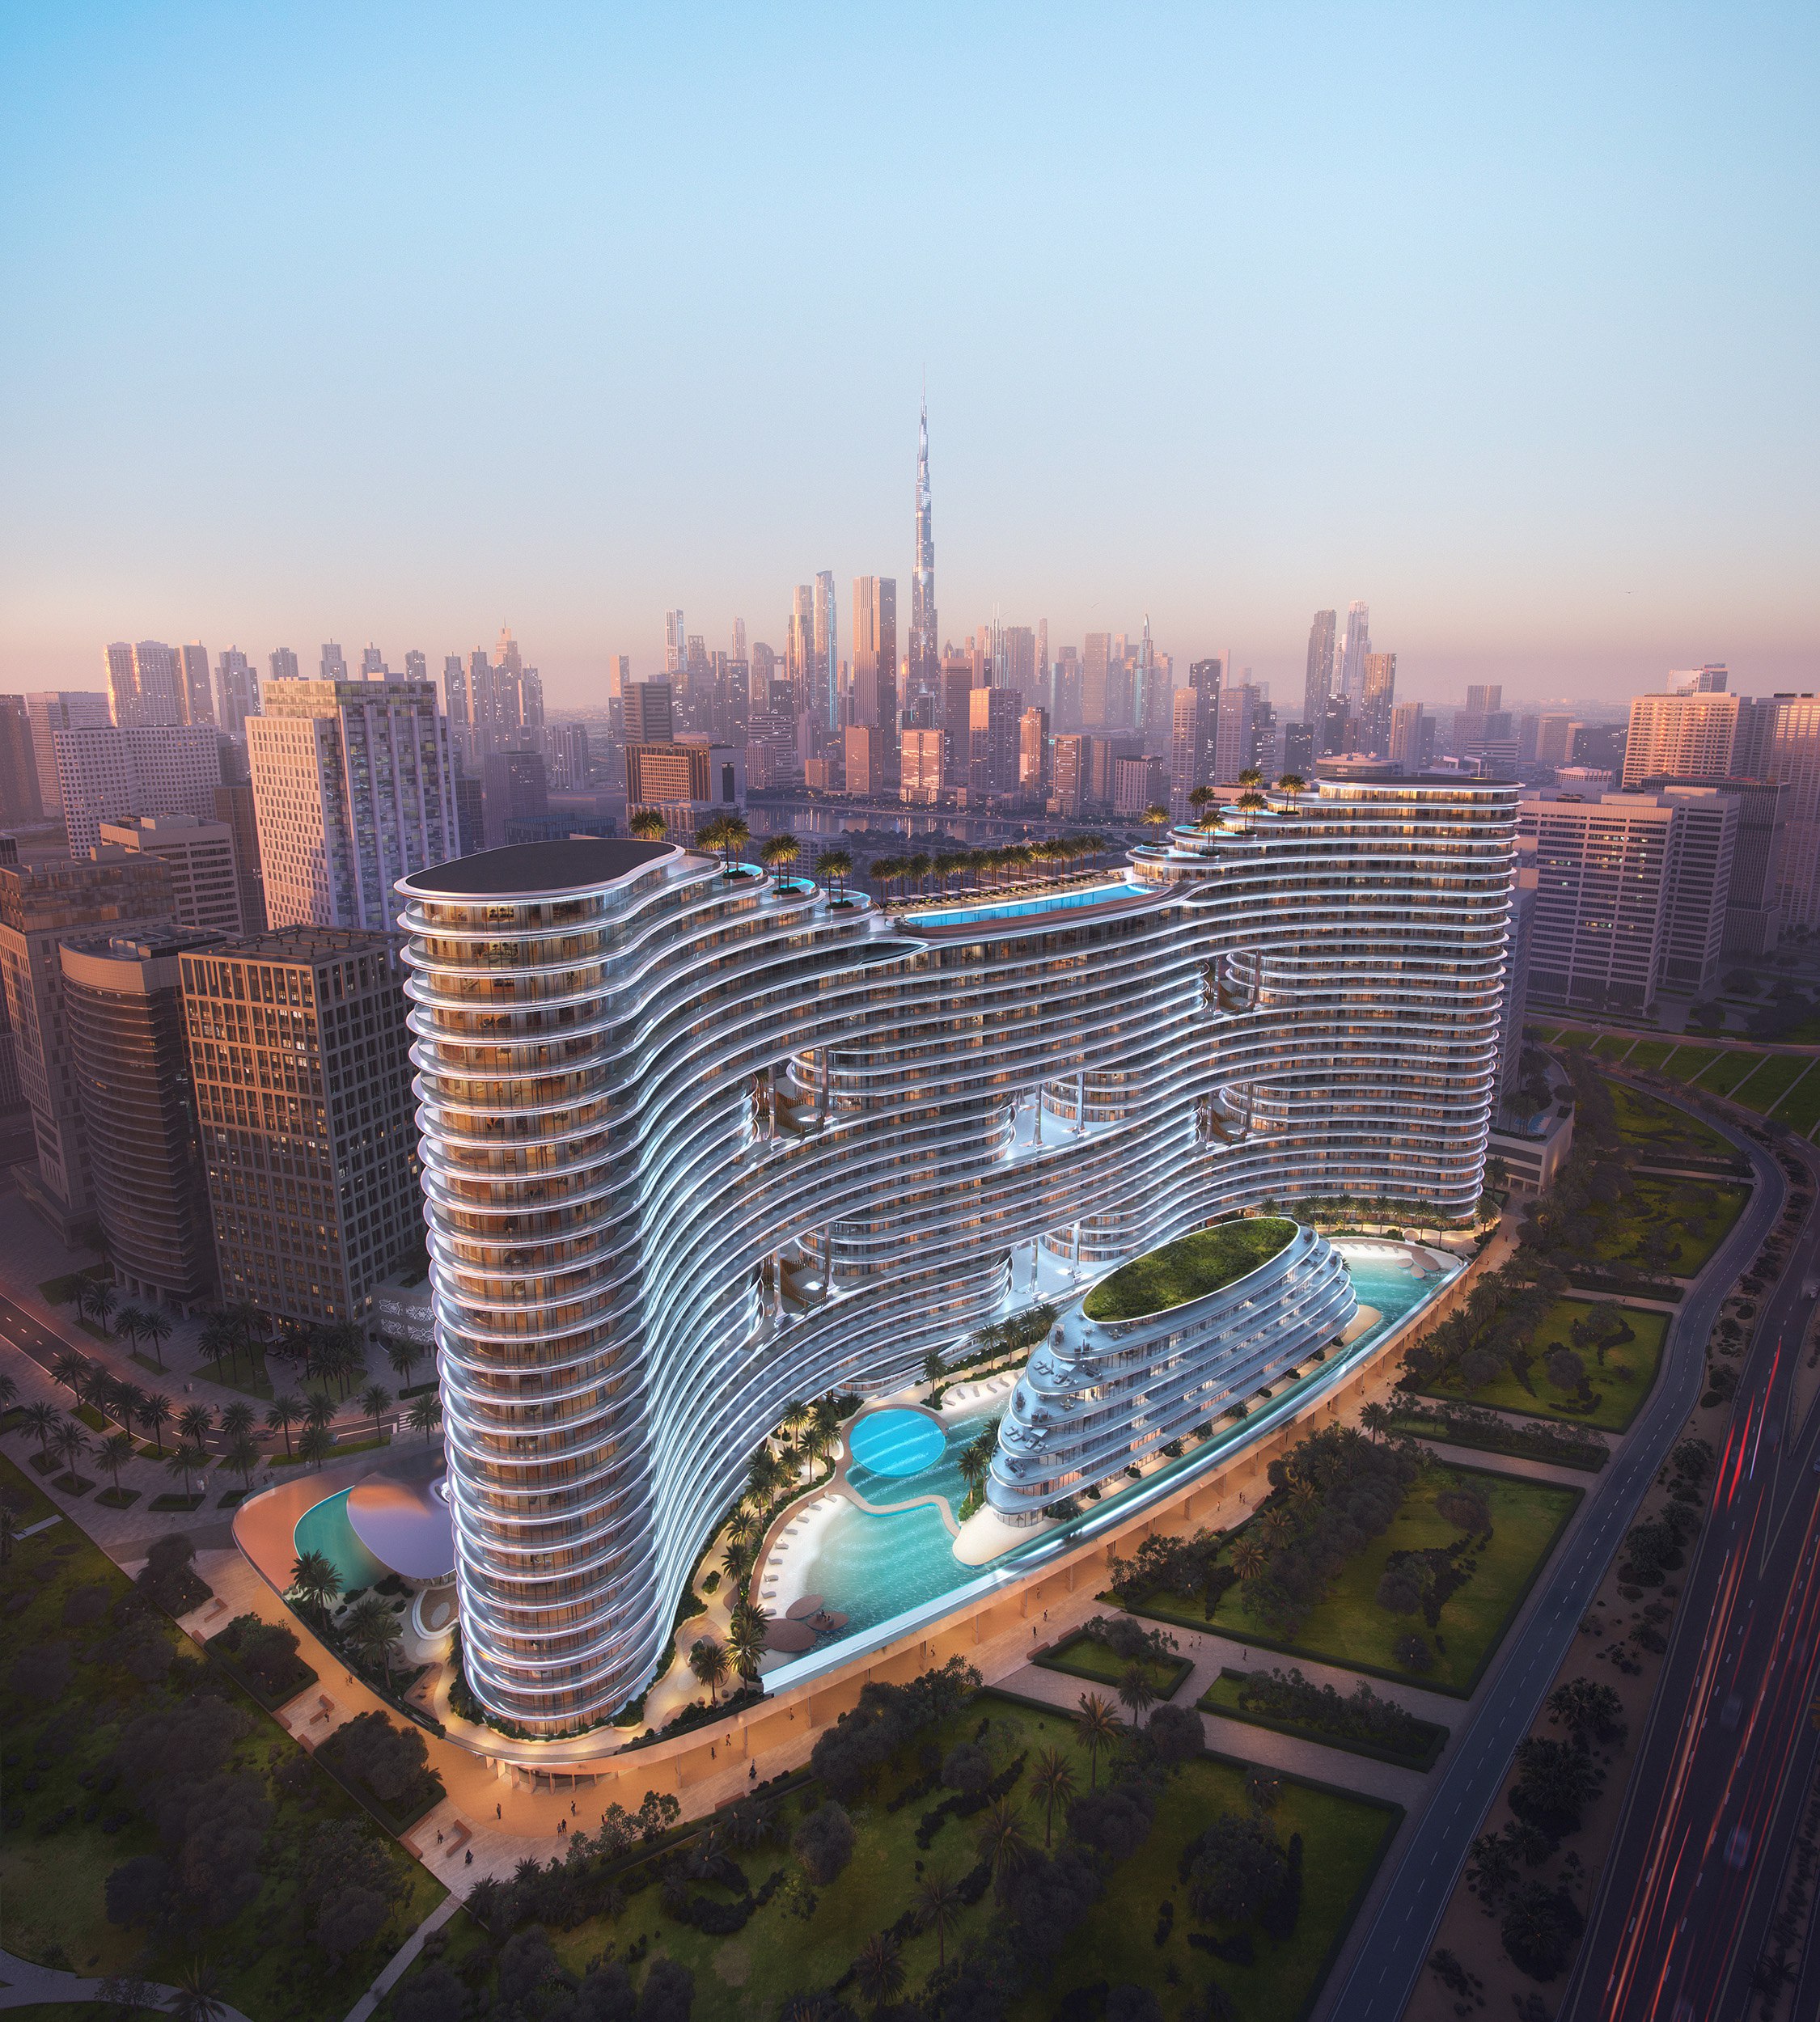
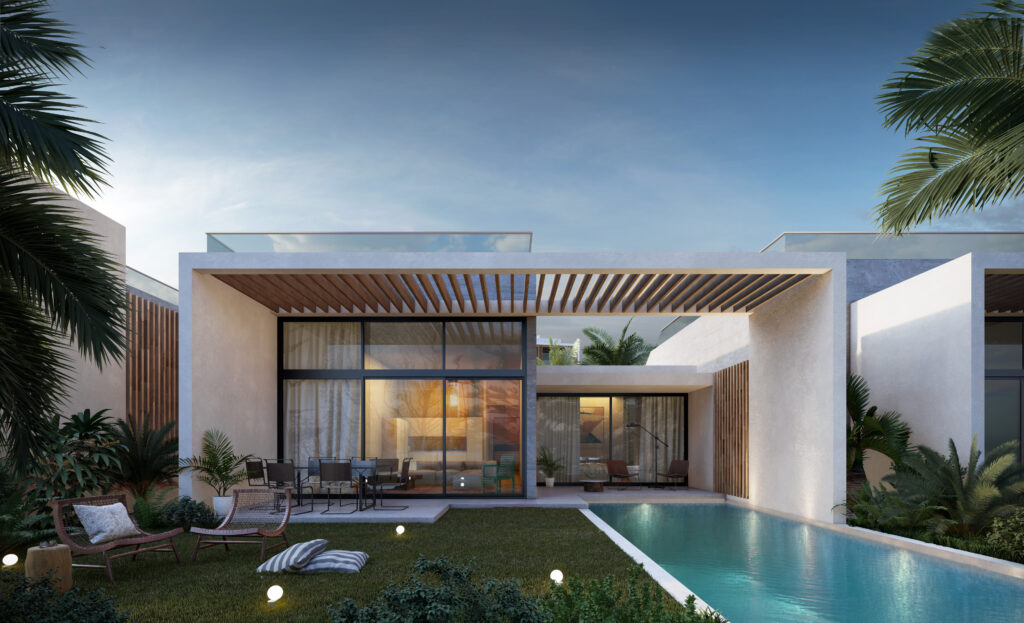
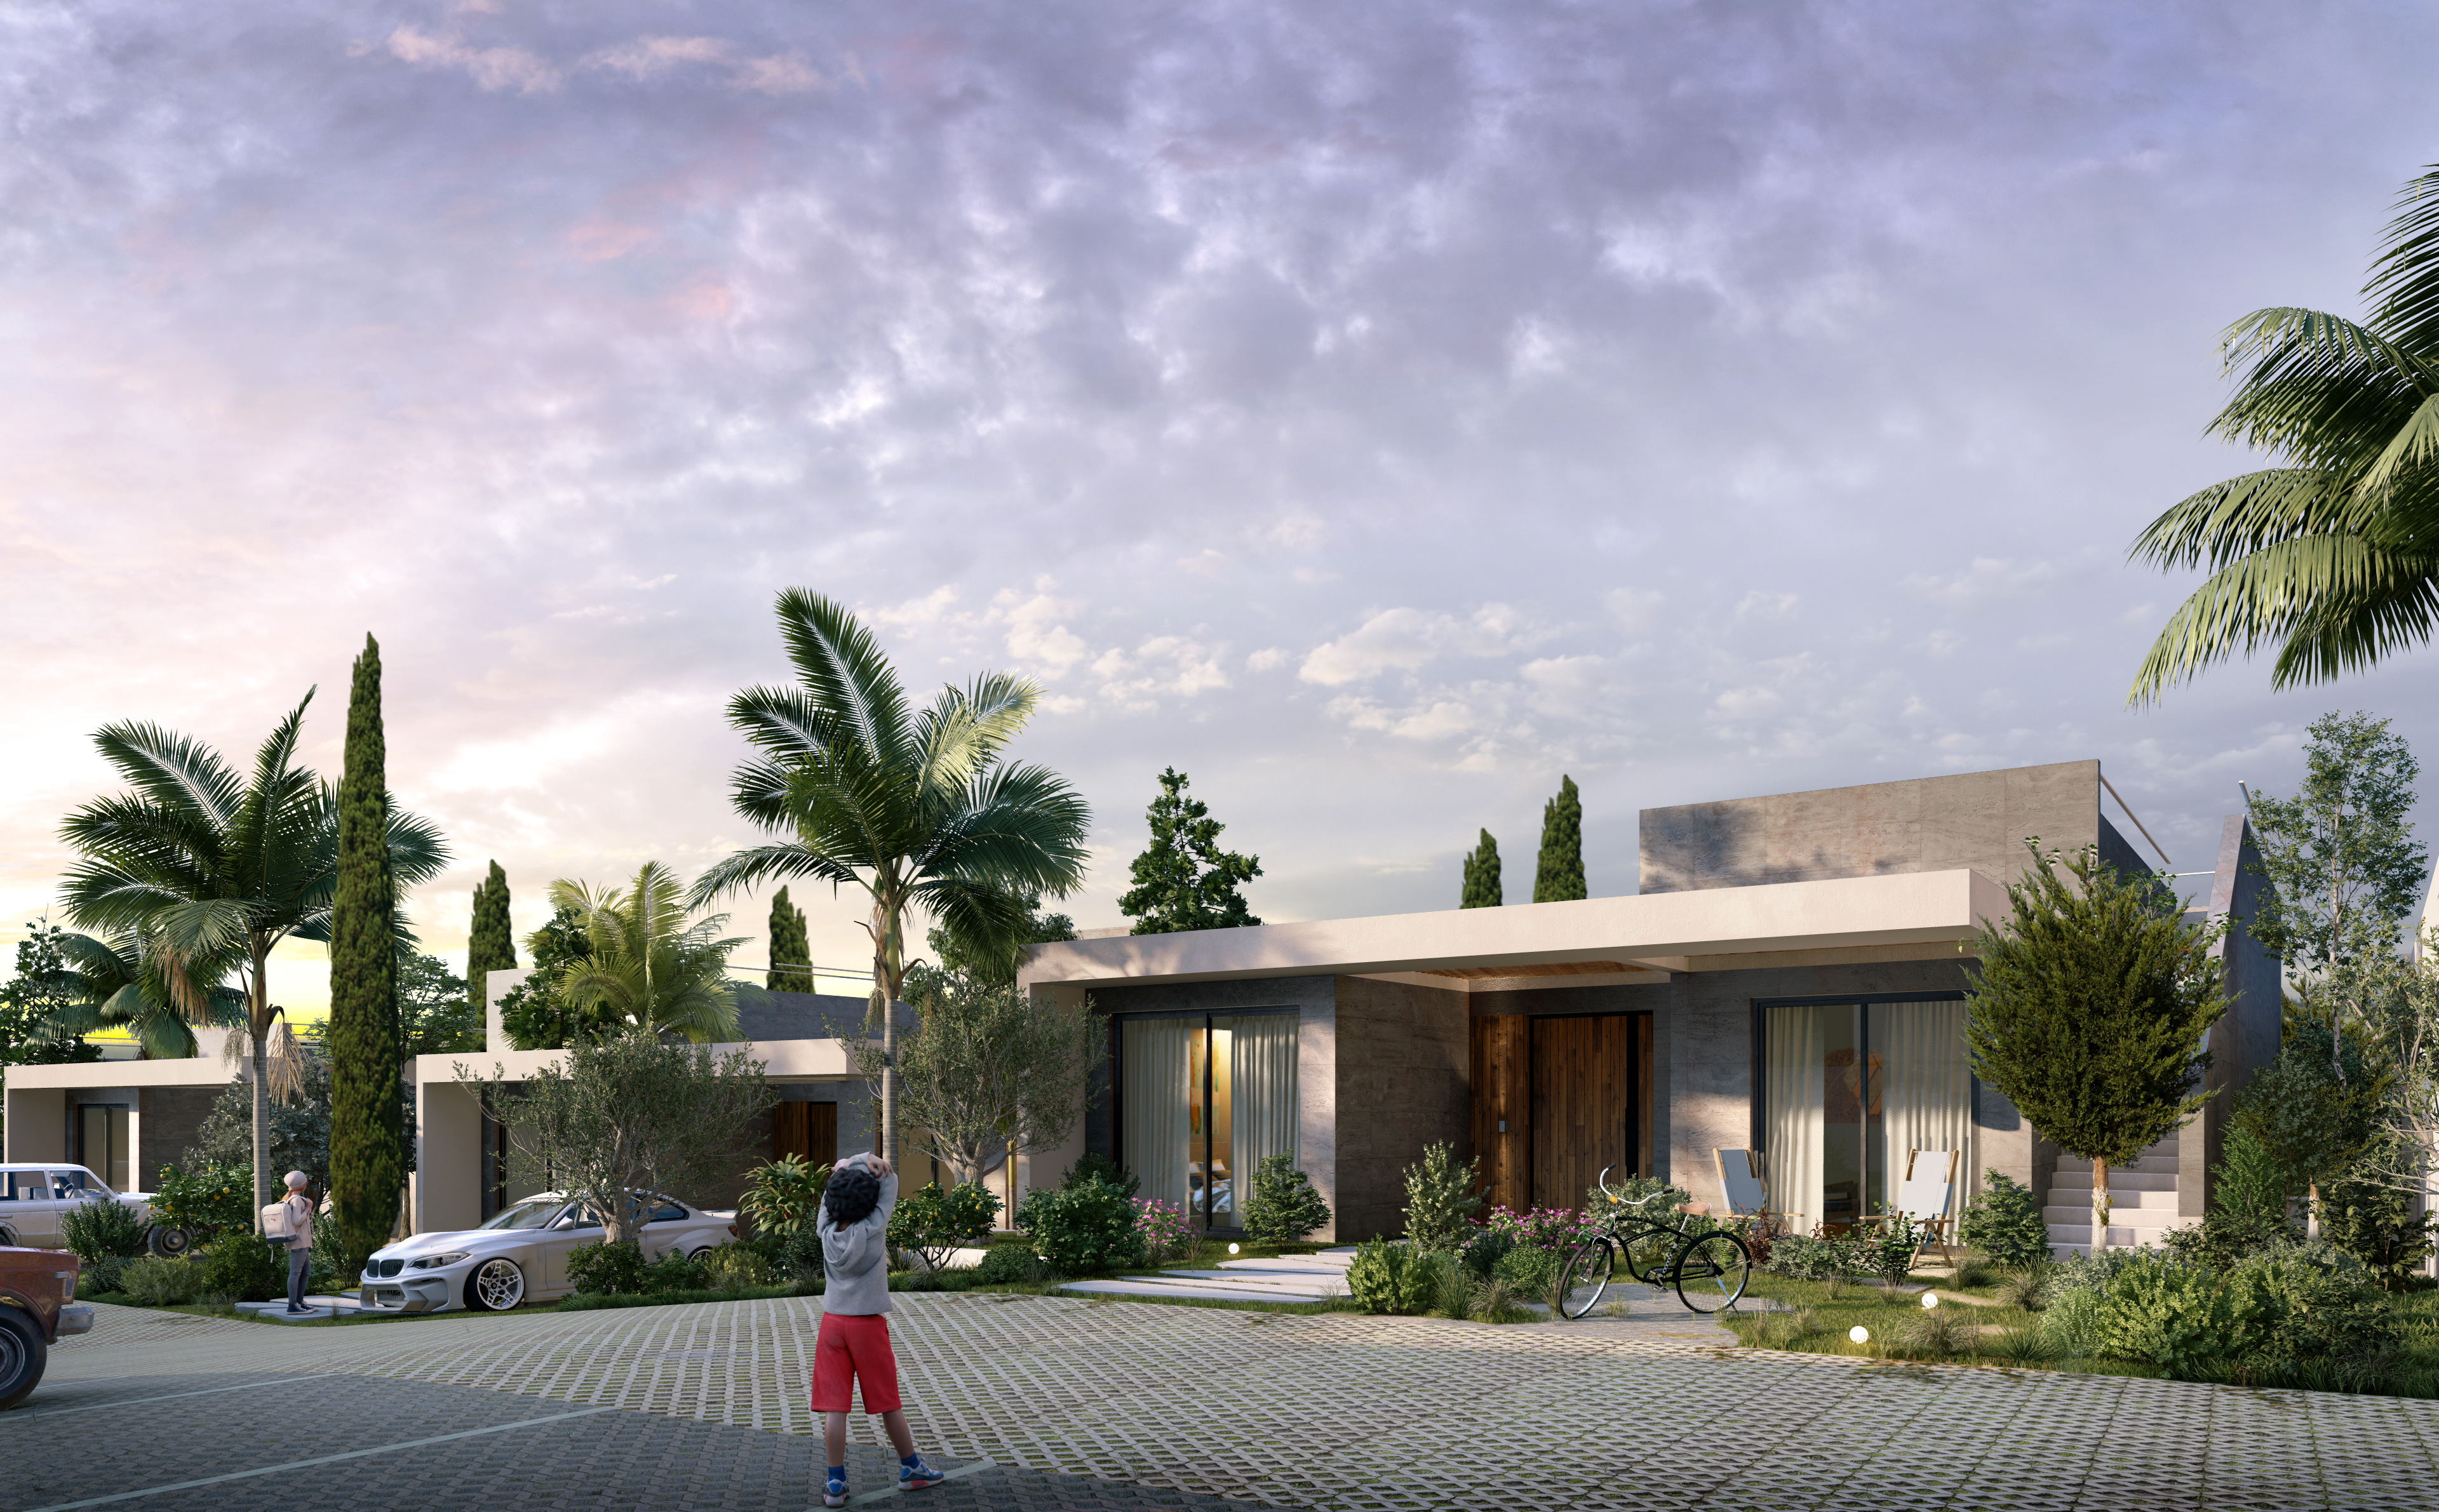
Nowy apartament, penthouse, townhouse lub willa za granicą może połączyć własne użytkowanie z wynajmem zarządzanym przez operatora. Taki model pasuje do kupującego, który akceptuje ograniczoną dostępność lokalu w sezonie i rozumie zasady podziału przychodów. Nie sprawdzi się u osoby oczekującej pełnej swobody korzystania z nieruchomości przez cały rok przy jednoczesnym wysokim obłożeniu najmu.
Polska czy zagranica? Jak porównać rynek inwestycyjny
Cena zakupu nie wystarcza do porównania rynku nieruchomości w Polsce z inwestycją zagraniczną. Liczą się lokalny popyt, dostępność lotnicza i drogowa, podaż nowych projektów, regulacje najmu, koszty transakcyjne, waluta oraz sposób zarządzania lokalem z Polski.
|
Kryterium |
Polska |
Nieruchomość za granicą |
|
Zarządzanie |
Łatwiejsze osobiste wizyty |
Często potrzebny lokalny zarządca |
|
Waluta |
Zwykle PLN |
Często EUR lub waluta lokalna |
|
Regulacje |
Znajome otoczenie prawne |
Wymagają lokalnej weryfikacji |
|
Popyt |
Zależny od miasta i dzielnicy |
Zależny także od sezonowości i turystyki |
|
Zakup |
Polski notariusz i dokumenty |
Różne formy własności, podatki i procedury |
Lokalizacja, popyt i perspektywa rozwoju
Analiza rynku nieruchomości powinna obejmować dane o najmie i sprzedaży w konkretnej dzielnicy, a nie tylko w całym mieście. Sprawdź komunikację, szkoły, usługi, miejsca pracy, sezon turystyczny, planowaną zabudowę i infrastrukturę.
Przed zakupem poproś o plan zagospodarowania, informacje o opłatach wspólnotowych, historię cen porównywalnych lokali oraz zasady najmu w budynku. Przy rynku pierwotnym warto także zweryfikować harmonogram budowy i standard wykończenia.
Waluta, koszty transakcji i podatki
Przy zakupie w EUR wynik inwestycji dla osoby rozliczającej się w PLN zależy również od kursu walutowego. Do budżetu trzeba wpisać opłaty prawne, rejestracyjne, notarialne, podatki oraz koszty rachunku lub przelewów międzynarodowych.
Podatki od zakupu, najmu i sprzedaży różnią się między państwami. Przed podpisaniem umowy potrzebna jest rozmowa z lokalnym prawnikiem i doradcą podatkowym, szczególnie przy wspólnym zakupie, kredycie lub planowanym wynajmie.
Jak obliczyć realną rentowność inwestycji?
Realną rentowność najmu liczy się od całego kapitału zaangażowanego w zakup, nie od samej ceny lokalu. Najprostszy model to: roczny czynsz po odjęciu wszystkich kosztów podzielony przez pełny koszt wejścia.
Przykład: lokal kupiony za 200 000 EUR wymaga dodatkowo 20 000 EUR na opłaty, wyposażenie i przygotowanie do najmu. Jeśli roczny przychód po pustostanach wynosi 14 000 EUR, a bieżące koszty 4 000 EUR, dochód netto to 10 000 EUR. Kalkulację odnosi się więc do 220 000 EUR, nie do 200 000 EUR.
Koszty zakupu i utrzymania nieruchomości
Koszty jednorazowe obejmują cenę, podatki, opłaty transakcyjne, prawnika, wyposażenie i wykończenie. Koszty cykliczne to ubezpieczenie, administracja, serwis, remonty, opłaty wspólnotowe oraz zarządzanie najmem.
Dobrą praktyką jest utrzymanie oddzielnej rezerwy na naprawy i co najmniej kilka miesięcy kosztów stałych. Przy najmie sezonowym konserwatywny budżet powinien uwzględniać okresy bez rezerwacji.
Wpływ stóp procentowych i finansowania
Kredyt hipoteczny zwiększa skalę inwestycji, ale podnosi próg bezpieczeństwa. Wyższa rata obniża miesięczny przepływ pieniężny, a zmiana kosztu finansowania wpływa też na popyt kupujących przy późniejszej sprzedaży.
Przed podpisaniem umowy kredytowej przetestuj budżet przy wyższej racie i przy niższym czynszu niż zakładany. Jeżeli inwestycja przestaje być obsługiwana po niewielkim pogorszeniu tych parametrów, struktura finansowania jest zbyt napięta.
Ryzyka inwestowania w nieruchomości i jak je ograniczać
Bezpieczna inwestycja w nieruchomości nie polega na szukaniu lokalu bez ryzyka. Polega na wykryciu ryzyk przed wpłatą pieniędzy i na przygotowaniu budżetu na zdarzenia, których nie da się całkowicie wykluczyć.
Najczęstsze problemy dotyczą stanu prawnego, jakości budowy, opóźnień projektu, zmian kosztów finansowania, słabego popytu najmu oraz niejasnych zasad zarządzania. Weryfikacja nieruchomości powinna być niezależna od materiałów marketingowych sprzedającego.
Stan prawny, własność i dokumentacja
Sprawdź tytuł własności, obciążenia, pozwolenia, warunki rezerwacji, harmonogram płatności i zasady odstąpienia od umowy. Przy projekcie deweloperskim istotne są także zabezpieczenia wpłat oraz dokumenty potwierdzające status inwestycji.
W zakupie zagranicznym niezależny lokalny prawnik nie jest dodatkiem. Powinien wyjaśnić formę własności, sposób rejestracji oraz konsekwencje zapisów umowy dla kupującego.
Standard techniczny, energia i regulacje
Stan techniczny wpływa na koszt utrzymania, atrakcyjność najmu i cenę odsprzedaży. Sprawdź instalacje, izolację, klimatyzację, części wspólne oraz planowane wydatki wspólnoty.
Efektywność energetyczna będzie coraz ważniejsza dla właścicieli i najemców. Kierunek zmian wyznacza unijna dyrektywa EPBD, dotycząca charakterystyki energetycznej budynków. Konkretne obowiązki wdrażają jednak poszczególne państwa, dlatego wymagania trzeba potwierdzić lokalnie.
Jak wygląda bezpieczny proces zakupu nieruchomości za granicą?
Proces zakupu nieruchomości za granicą zaczyna się od celu, a nie od przeglądania zdjęć apartamentów. Ustal budżet w EUR, źródło finansowania, plan własnego użytkowania oraz minimalny horyzont inwestycji. Dla zakupu z myślą o najmie i odsprzedaży sensownym punktem wyjścia jest horyzont co najmniej 5-7 lat, ponieważ koszty wejścia i wyjścia z transakcji są znaczące.
Następnie porównuje się jeden wybrany kraj z drugim scenariuszem alternatywnym, wybiera miasto i projekt, sprawdza dewelopera, dokumenty oraz warunki płatności. Po rezerwacji przychodzą etap umowy, płatności, odbiór, rejestracja własności i organizacja zarządzania najmem.
MAG World Properties pracuje z nieruchomościami premium z rynku pierwotnego w wybranych krajach, m.in. w Hiszpanii, Zjednoczonych Emiratach Arabskich, Grecji, Turcji i na Cyprze Północnym. Agencja deklaruje selekcję deweloperów z co najmniej pięcioletnim doświadczeniem i gwarancjami bankowymi, a jej usługi są opłacane przez deweloperów, więc inwestor nie płaci prowizji. Szczegóły projektu oraz warunki zakupu zawsze wymagają potwierdzenia w aktualnej dokumentacji.
Co sprawdzić przed rezerwacją i podpisaniem umowy
Przed rezerwacją sprawdź:
- status prawny działki i projektu;
- wiarygodność sprzedającego lub dewelopera;
- specyfikację lokalu, standard i termin realizacji;
- harmonogram oraz walutę płatności;
- opłaty po zakupie i zasady zarządzania;
- możliwość najmu i ograniczenia korzystania przez właściciela;
- warunki zwrotu rezerwacji oraz konsekwencje opóźnienia.
Jedna lista nie zastąpi lokalnej analizy prawnej. Procedury, podatki i formy własności różnią się między jurysdykcjami.
Kiedy warto poprosić o indywidualną konsultację
Konsultacja jest szczególnie przydatna, gdy porównujesz kilka państw, kupujesz z kredytem, planujesz najem albo rozważasz wspólny zakup z rodziną lub wspólnikiem. Pomaga też oddzielić atrakcyjną wizualizację projektu od lokalu dopasowanego do celu, budżetu i tolerancji ryzyka.
Informacje w artykule mają charakter edukacyjny i nie zastępują indywidualnej porady inwestycyjnej, prawnej ani podatkowej. Dokładne ceny, dostępność, podatki i warunki finansowania wymagają potwierdzenia przed transakcją.
Od czego zacząć inwestowanie w nieruchomości?
Nie zaczynaj od pytania „gdzie są najwyższe stopy zwrotu?”. Zacznij od porównania dwóch konkretnych scenariuszy: na przykład apartamentu na wynajem długoterminowy w Polsce oraz nowego lokalu wakacyjnego za granicą z obsługą najmu. Dla obu wpisz cenę, koszty wejścia, realistyczne pustostany, wydatki roczne, finansowanie i plan sprzedaży po kilku latach.
Potem wybierz jeden kraj do pogłębionej analizy zamiast równolegle śledzić kilkanaście rynków. Przy inwestowaniu w nieruchomości w 2026 roku przewagę daje nie szybkość decyzji, lecz komplet dokumentów, bufor finansowy i porównywalne dane. MAG World Properties może pomóc ocenić rynek, projekt i sposób zakupu zagranicznej nieruchomości premium przed podjęciem zobowiązania.
Najczęściej zadawane pytania
Czy inwestowanie w nieruchomości w 2026 roku nadal się opłaca?
Tak, pod warunkiem że lokal ma uzasadniony popyt, a budżet obejmuje koszty poza ceną zakupu. Inwestycja nie ma sensu przy horyzoncie rocznym lub dwuletnim, gdy opłaty transakcyjne i ryzyko sprzedaży mogą pochłonąć planowany zysk.
Jakie mieszkania dają obecnie najwyższą rentowność?
Nie ma jednego typu mieszkania, który zawsze wygrywa. Mały lokal w dobrze skomunikowanej części miasta może dać solidny najem długoterminowy, a apartament wakacyjny – wyższy przychód w sezonie, ale też dłuższe okresy bez rezerwacji i większą pracę operacyjną.
Czy lepiej kupić nieruchomość za gotówkę czy na kredyt?
Gotówka upraszcza transakcję i zmniejsza miesięczne obciążenia. Kredyt ma sens wtedy, gdy rata, koszty utrzymania i rezerwa finansowa są bezpieczne nawet po spadku przychodów z najmu. Nie finansuj zakupu kredytem, jeśli budżet nie wytrzymuje kilku miesięcy pustostanu.
Na co zwrócić uwagę przy zakupie nieruchomości za granicą?
Najpierw sprawdź prawo własności, dewelopera lub sprzedającego, podatki, walutę płatności i warunki najmu. W praktyce największą różnicę robi niezależna weryfikacja dokumentów przez lokalnego prawnika przed rezerwacją, a nie po wpłacie zaliczki.