

Podatki a realny zysk z nieruchomości: od czego zacząć kalkulację
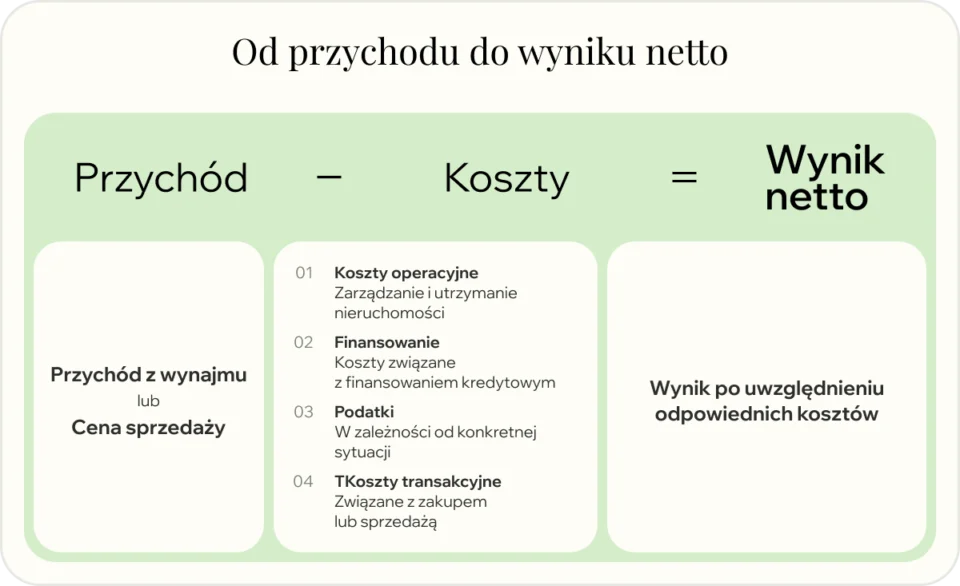
Realny zysk z inwestycji w nieruchomości to nie sam czynsz ani wzrost ceny lokalu, lecz kwota pozostająca po odjęciu wszystkich kosztów, podatków i opłat. Dla polskich inwestorów kupujących nieruchomość za granicą oznacza to analizę zarówno przepisów kraju, w którym znajduje się lokal, jak i własnej rezydencji podatkowej.
Rentowność brutto pokazuje relację przychodu z najmu do ceny zakupu. Rentowność netto uwzględnia koszty utrzymania, zarządzania, napraw i podatków. Z kolei przepływ pieniężny po opodatkowaniu odpowiada na najbardziej praktyczne pytanie: ile środków rzeczywiście zostaje inwestorowi po opłaceniu bieżących zobowiązań i finansowania.
Przy sprzedaży kalkulacja obejmuje także koszty wejścia, koszty wyjścia oraz podatek od zysku kapitałowego. Bez tych pozycji nawet atrakcyjnie prezentujący się projekt może dawać niższy wynik netto, niż sugeruje oferta najmu.
MAG World Properties pomaga uporządkować koszty zakupu i dane projektowe w różnych krajach, ale indywidualne rozliczenie podatkowe zawsze wymaga potwierdzenia u kwalifikowanego doradcy znającego daną jurysdykcję i sytuację inwestora.
Book a consultation. Dokładne podatki, opłaty i warunki należy potwierdzić dla konkretnego kraju, miasta, formy własności oraz celu zakupu.
Opodatkowanie najmu: jaki model rozliczenia wpływa na dochód właściciela
Opodatkowanie najmu zależy między innymi od kraju położenia nieruchomości, statusu właściciela, rodzaju najmu oraz lokalnych zasad rozliczania wydatków. Kluczowe jest rozróżnienie podatku od przychodu i podatku dochodowego z najmu.
Podatek od najmu za granicą nie powinien być oceniany wyłącznie przez pryzmat nominalnej stawki. Równie istotne jest to, czy i które koszty można odliczyć.
Podatek od przychodu a podatek od dochodu z najmu
Podatek od przychodu jest liczony od całej kwoty uzyskanego czynszu, bez uwzględnienia części wydatków właściciela. Podatek od dochodu jest natomiast naliczany po odjęciu kosztów, które lokalne przepisy uznają za związane z najmem.
Przykładowo, przy rocznym czynszu wynoszącym 20 000 euro i kosztach operacyjnych na poziomie 6 000 euro, model oparty na przychodzie może obciążać pełne 20 000 euro. W modelu dochodowym podstawą może być 14 000 euro, o ile wydatki są dopuszczalne i prawidłowo udokumentowane.
Niższa stawka podatku od przychodu nie zawsze jest więc korzystniejsza. Przy nieruchomości z kosztownym zarządzaniem, remontami lub kredytem model dochodowy może lepiej odzwierciedlać faktyczny wynik właściciela.
Które koszty najmu mogą obniżyć podstawę opodatkowania
W zależności od kraju i formy własności kosztem podatkowym mogą być wydatki na zarządzanie najmem, naprawy, wyposażenie, ubezpieczenie, obsługę księgową czy opłaty wspólnotowe ponoszone przez właściciela. W niektórych systemach znaczenie mogą mieć również odsetki od finansowania inwestycji.
Każdy wydatek warto dokumentować fakturą, umową i potwierdzeniem płatności. Należy też rozdzielać koszty prywatnego korzystania z nieruchomości od kosztów działalności najmu. To, że wydatek był racjonalny biznesowo, nie oznacza automatycznie, że będzie odliczalny podatkowo.
Podatki i opłaty poza czynszem: zakup, posiadanie oraz finansowanie
Koszty zakupu nieruchomości za granicą zaczynają się przed odbiorem kluczy. Poza ceną lokalu mogą obejmować podatek lub opłatę transferową, koszty notarialne, rejestracyjne, obsługę prawną oraz opłaty administracyjne związane z nabyciem.
Po zakupie pojawiają się koszty cykliczne: podatek od nieruchomości, opłaty lokalne, ubezpieczenie, koszty wspólnoty lub zarządcy, media przypisane właścicielowi oraz rezerwa na serwis i naprawy. Ich nazwy, terminy płatności i sposób naliczania są różne w Hiszpanii, Zjednoczonych Emiratach Arabskich, Grecji, Turcji czy innych rynkach obsługiwanych przez MAG World Properties.
Finansowanie inwestycji także wymaga osobnej analizy. Rata kredytu nie zawsze jest kosztem podatkowym w pełnej wysokości, a możliwość uwzględnienia odsetek zależy od lokalnych zasad. Przy zakupie w walucie obcej należy uwzględnić również ryzyko kursowe, zwłaszcza gdy dochód z najmu, finansowanie i podatki są rozliczane w różnych walutach.
Przed podpisaniem rezerwacji warto oddzielić:
- koszty jednorazowe: cena, podatki i opłaty zakupowe, prawnik, rejestracja;
- koszty roczne: podatek od nieruchomości, ubezpieczenie, zarządzanie i utrzymanie;
- koszty zmienne: naprawy, pustostany, wyposażenie, różnice kursowe;
- koszty finansowania: odsetki, prowizje bankowe, opłaty za przewalutowanie;
- koszty wyjścia: prowizja sprzedażowa, dokumenty, podatek przy sprzedaży nieruchomości.
Sprzedaż nieruchomości a podatek od zysku kapitałowego
Podatek przy sprzedaży nieruchomości zwykle dotyczy osiągniętego zysku, lecz sposób jego obliczenia jest lokalny. Znaczenie mają cena nabycia, udokumentowane nakłady, okres posiadania, koszty transakcyjne oraz ewentualne zwolnienia dostępne w danym kraju.
Moment sprzedaży może zmienić wynik netto inwestycji. Nie należy zakładać, że reguły znane z Polski będą działały tak samo przy sprzedaży nieruchomości za granicą.
Jak ustalić podstawę opodatkowania przy sprzedaży
Podstawę opodatkowania najczęściej ustala się, porównując cenę sprzedaży z kosztem nabycia powiększonym o kwalifikowane wydatki. Do kalkulacji mogą wejść koszty zakupu, opłaty transakcyjne, prowizja sprzedażowa oraz udokumentowane modernizacje zwiększające wartość lokalu.
Zwykłe bieżące utrzymanie, takie jak drobne naprawy czy rachunki eksploatacyjne, nie zawsze jest traktowane tak samo jak modernizacja. Dlatego od dnia zakupu warto archiwizować akty notarialne, umowy, faktury, potwierdzenia przelewów i dokumentację prac.
Przed planowaną sprzedażą należy potwierdzić lokalne zasady z doradcą podatkowym, zamiast opierać decyzję na ogólnych informacjach z internetu.
Rezydencja podatkowa i umowy o unikaniu podwójnego opodatkowania
Rezydencja podatkowa określa państwo, w którym inwestor co do zasady rozlicza swoje światowe dochody. Dochód z najmu lub zysk ze sprzedaży zagranicznej nieruchomości może podlegać opodatkowaniu w kraju położenia lokalu, a jednocześnie wymagać wykazania w państwie rezydencji inwestora.
Umowy o unikaniu podwójnego opodatkowania mają ograniczać sytuację, w której ten sam dochód jest faktycznie opodatkowany dwa razy. Nie oznaczają jednak automatycznego braku obowiązków deklaracyjnych w Polsce. Metoda rozliczenia zależy od konkretnej umowy i rodzaju dochodu.
Jak policzyć zysk po podatkach przed zakupem
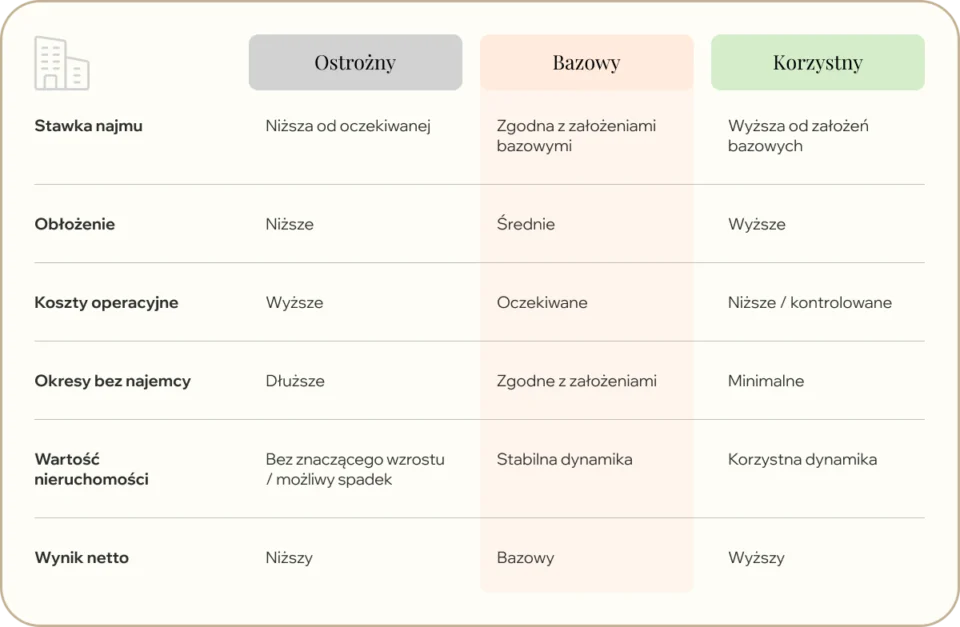
Kalkulacja zysku z nieruchomości powinna opierać się na trzech scenariuszach: ostrożnym, bazowym i korzystnym. Nie służy ona do obiecywania zwrotu, lecz do porównania inwestycji przy różnych założeniach dotyczących najmu, pustostanów, kosztów i sprzedaży.
Dane potwierdzone, takie jak cena zakupu lub opłaty wskazane w dokumentacji projektu, należy wyraźnie oddzielić od założeń, na przykład przyszłego poziomu czynszu czy kursu walutowego.
Pozycje, które powinny znaleźć się w kalkulacji netto
Najpierw wpisz planowany przychód z najmu, a następnie odejmij pustostany, rabaty i okresy bez najemcy. Kolejny etap to koszty zarządzania, utrzymania, ubezpieczenia, finansowania, podatków i rezerwy na naprawy.
|
Pozycja |
Założenie |
Koszt roczny |
Wpływ na wynik netto |
|
Przychód z najmu |
planowany czynsz |
– |
zwiększa wynik |
|
Pustostany i rabaty |
ostrożne założenie |
zmienny |
obniża wynik |
|
Zarządzanie i utrzymanie |
umowa lub szacunek |
stały/zmienny |
obniża wynik |
|
Finansowanie inwestycji |
odsetki i opłaty |
zmienny |
obniża wynik |
|
Podatki i opłaty lokalne |
według jurysdykcji |
stały/zmienny |
obniża wynik |
|
Rezerwa na naprawy |
własne założenie |
zmienny |
obniża wynik |
Koszty zakupu i sprzedaży należy rozłożyć na cały zakładany okres inwestycji. Pominięcie ich często zawyża rentowność inwestycji w nieruchomość.
Amortyzacja, reinwestowanie i granice legalnej optymalizacji
Amortyzacja to podatkowe rozliczanie zużycia składnika majątku w czasie. W niektórych systemach może obniżać podstawę opodatkowania dochodu z najmu, ale zasady zależą od kraju, rodzaju nieruchomości i statusu właściciela.
Reinwestowanie zysków ze sprzedaży w kolejną nieruchomość jest decyzją kapitałową, a nie automatycznym zwolnieniem z podatku. Ewentualne ulgi, odroczenia lub szczególne warunki trzeba sprawdzić przed transakcją, a nie po jej zamknięciu.
Legalna optymalizacja podatkowa nieruchomości polega na korzystaniu z przewidzianych prawem rozwiązań, pełnej dokumentacji i terminowych deklaracjach. Działania pozorne lub niezgodne z rzeczywistym przebiegiem transakcji mogą stworzyć ryzyko podatkowe i prawne.
Co sprawdzić przed zakupem nieruchomości za granicą i kiedy skonsultować podatki
Przed zakupem nieruchomości za granicą warto zebrać informacje w jednej kalkulacji, zamiast analizować cenę, najem i podatki osobno. Szczególnie ważne są: forma własności, pełny koszt zakupu, zasady najmu, roczne obciążenia, opodatkowanie sprzedaży i obowiązki wynikające z rezydencji podatkowej.
Praktyczna lista pytań przed rezerwacją powinna obejmować:
- Jakie podatki i opłaty są należne przy zakupie?
- Jakie koszty utrzymania nieruchomości ponosi właściciel każdego roku?
- Jak rozliczany jest najem krótko- i długoterminowy?
- Czy lokalne prawo pozwala uwzględnić koszty zarządzania, napraw lub finansowania?
- Jak wygląda podatek od zysku kapitałowego przy sprzedaży?
- Jakie deklaracje trzeba złożyć w kraju nieruchomości i w Polsce?
- Które dane są potwierdzone w dokumentach projektu, a które pozostają prognozą?
MAG World Properties wspiera klientów w wyborze kraju, miasta i projektu z rynku pierwotnego oraz w organizacji procesu zakupu z udziałem lokalnych prawników. Usługi agencji są opłacane przez deweloperów, dlatego inwestor nie płaci prowizji za wsparcie MAG World Properties. Doradztwo podatkowe nieruchomości i indywidualne rozliczenie powinien jednak potwierdzić licencjonowany doradca podatkowy znający oba systemy.
Najbezpieczniejszy następny krok to konsultacja inwestycyjna dotycząca konkretnej lokalizacji i celu zakupu. Pozwala porównać nie tylko ceny projektów, lecz także całkowity koszt posiadania oraz podatkowe konsekwencje najmu i przyszłej sprzedaży.
*Materiał ma charakter informacyjny i nie stanowi indywidualnej porady podatkowej, prawnej ani inwestycyjnej. Przepisy i praktyka organów mogą się zmieniać, dlatego przed podjęciem decyzji należy potwierdzić aktualne warunki w oficjalnych źródłach i u uprawnionych specjalistów.*
Najczęściej zadawane pytania
Czy podatek od najmu liczy się od przychodu czy od dochodu?
To zależy od kraju i dostępnego modelu rozliczenia. Podatek może być liczony od całego czynszu albo od dochodu po uwzględnieniu dopuszczalnych kosztów.
Jakie koszty można uwzględnić przy sprzedaży nieruchomości?
Najczęściej znaczenie mają cena nabycia, koszty transakcyjne i udokumentowane nakłady. Zakres wydatków uznawanych podatkowo zależy od lokalnych przepisów.
Czy reinwestowanie pieniędzy ze sprzedaży nieruchomości eliminuje podatek?
Nie, reinwestowanie nie eliminuje podatku automatycznie. Ewentualne ulgi lub odroczenia obowiązują tylko wtedy, gdy spełnione są warunki konkretnego systemu podatkowego.
Czy amortyzacja zawsze obniża podatek od nieruchomości inwestycyjnej?
Nie, amortyzacja nie zawsze jest dostępna ani rozliczana tak samo. Zasady zależą od kraju, rodzaju nieruchomości i statusu podatkowego właściciela.
Kiedy warto skonsultować inwestycję z doradcą podatkowym?
Najlepiej przed podpisaniem rezerwacji lub umowy zakupu. Konsultacja jest szczególnie potrzebna przy najmie, finansowaniu, sprzedaży oraz rozliczeniu dochodów w więcej niż jednym kraju.